SBS incorpora nuevas cuentas contables desde octubre de 2026
Fri, 09 Oct 2026
Contenido estratégico para emprender, crecer y liderar con conocimiento.
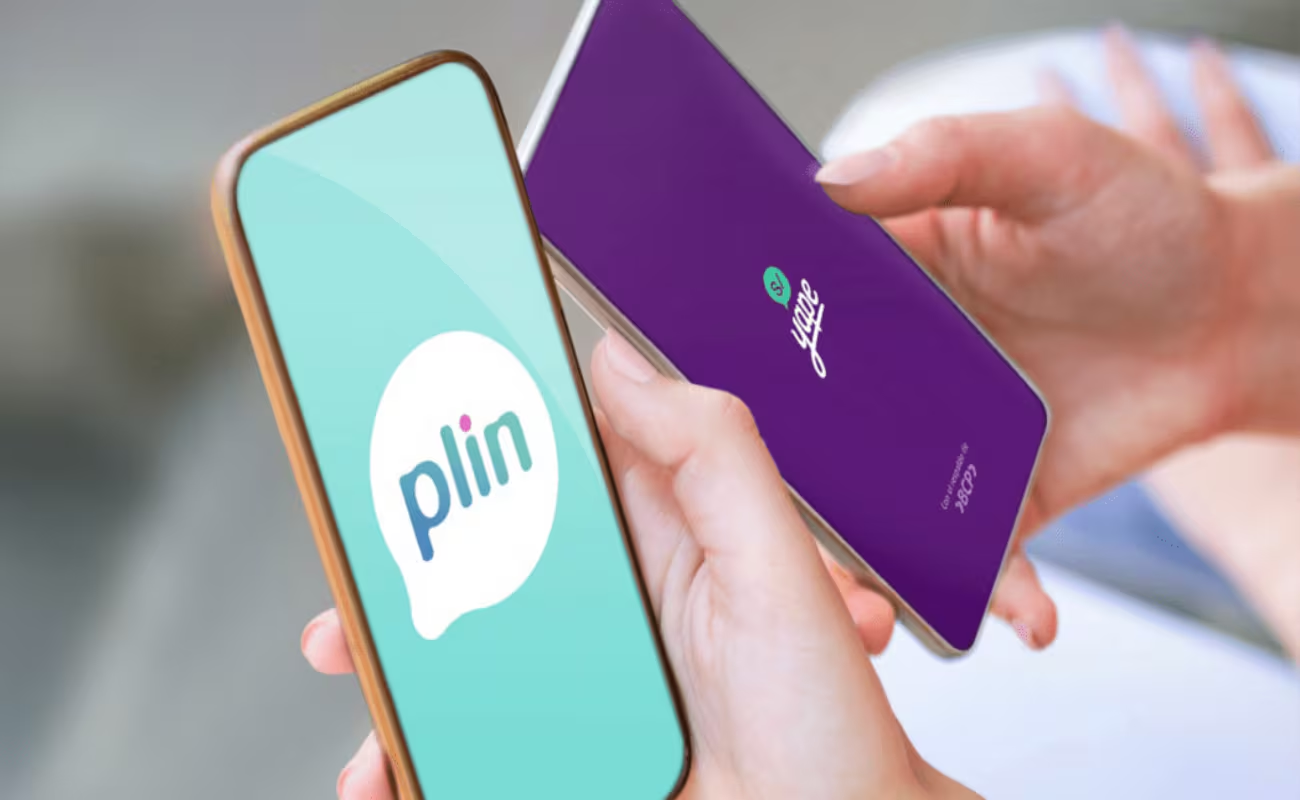
Los pagos digitales facilitan las ventas y reducen el manejo de efectivo, pero también exigen orden contable. Para los negocios que reciben dinero mediante Yape, Plin y otras plataformas, el reto no consiste en dejar de aceptar transferencias, sino en identificar el origen de cada abono y cumplir las obligaciones tributarias que correspondan.
Recibir dinero por billeteras digitales no significa automáticamente deber impuestos
No toda transferencia constituye un ingreso gravado. Un abono puede corresponder al pago de una venta, la devolución de un préstamo, un reembolso o una transferencia familiar. Su tratamiento depende de la naturaleza de la operación y de las normas aplicables.
Sin embargo, cuando los movimientos financieros no guardan relación con los ingresos declarados o el contribuyente no puede sustentar su procedencia, la SUNAT puede evaluar la información en un procedimiento de fiscalización. Los depósitos bancarios también pueden ser considerados para determinar un incremento patrimonial no justificado, conforme a las reglas tributarias.
Leer más: Los 5 puntos que SUNAFIL más revisa en control de asistencia
Leer más: ¿Esquela de SUNAT por IPNJ? Aprende a sustentar tus ingresos
El efectivo no elimina las obligaciones tributarias
Rechazar pagos digitales no exime a un negocio de declarar sus ventas ni de emitir los comprobantes que correspondan. La obligación tributaria depende de la operación realizada, no únicamente del medio utilizado para cobrar.
Además, las transferencias digitales dejan registros que pueden servir para reconstruir los movimientos de dinero. No obstante, la constancia de una transferencia, por sí sola, no acredita necesariamente todos los detalles de la operación comercial.
Cómo reducir los riesgos tributarios
Para mantener un adecuado control, los negocios deberían:
La digitalización de los pagos no debe verse como una amenaza, sino como una oportunidad para mejorar el control financiero. La mejor defensa ante una revisión tributaria es poder explicar y documentar el origen de cada movimiento, sin confundir todos los depósitos con ventas ni dejar ingresos comerciales fuera de las declaraciones.
Escrito por Grupo Verona
Fri, 09 Oct 2026
Fri, 09 Oct 2026
Fri, 09 Oct 2026
Dejanos tu comentario